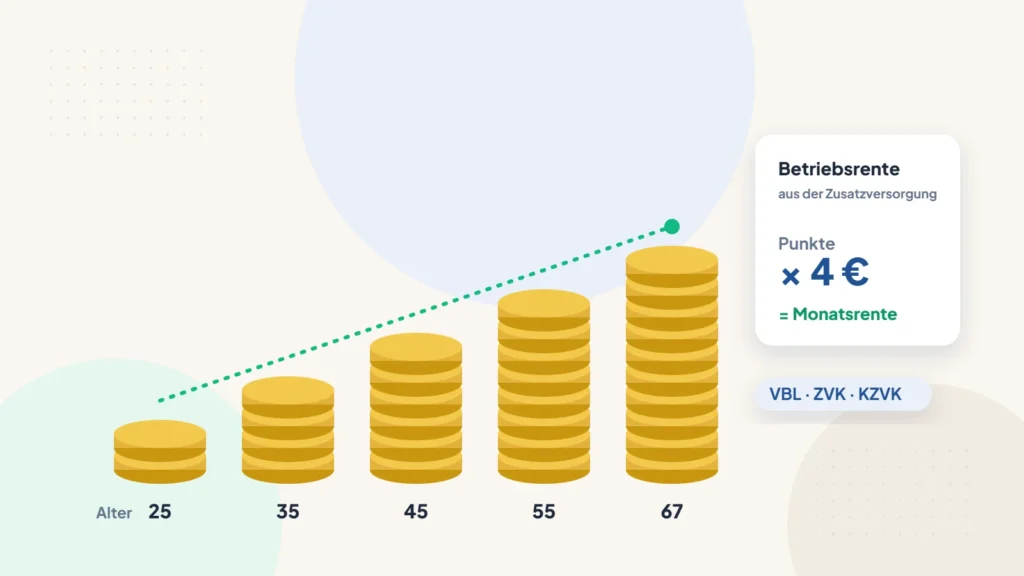
Arbeitest du im öffentlichen Dienst oder bei vielen kirchlichen Trägern, sammelst du automatisch eine Betriebsrente: die Zusatzversorgung bei der VBL, einer kommunalen Zusatzversorgungskasse (ZVK) oder einer kirchlichen Kasse wie der KZVK. Abschließen musst du dafür nichts. Wie viel später herauskommt, hängt von Gehalt, Alter beim Einzahlen und Dauer ab. Nach 30 bis unter 40 Jahren Pflichtversicherung lag die durchschnittliche VBL-Altersrente 2024 bei rund 516 € im Monat.
Das Wichtigste in Kürze
- Die Zusatzversorgung ist für Beschäftigte im TVöD, im TV-L und bei vielen kirchlichen Trägern Pflicht. Private Klinikträger haben oft keine.
- Deine Rente berechnet sich aus Versorgungspunkten mal 4 € im Monat.
- Einen Anspruch auf Rente gibt es nach 60 Monaten Versicherungszeit.
- Für Elternzeit gibt es Punkte, als hättest du 500 € im Monat verdient, bis zu 36 Monate je Kind.
Welche Kasse ist für mich zuständig?
Das hängt von deinem Arbeitgeber ab. Auf deiner Gehaltsabrechnung steht die Kasse meist als eigene Zeile, etwa „Umlage VBL“ oder „ZVK“.
| Arbeitgeber | Zusatzversorgung |
|---|---|
| Bund und Länder, z. B. Unikliniken (TV-L) | VBL |
| Kommunale Krankenhäuser und Pflegeheime (TVöD-VKA) | Kommunale Zusatzversorgungskasse des Landes, in Mecklenburg-Vorpommern zum Beispiel die ZMV, teils auch die VBL |
| Katholische Träger, z. B. Caritas (AVR) | KZVK in Köln |
| Evangelische Träger, z. B. Diakonie | Eigene kirchliche Kassen, etwa die KZVK Rheinland-Westfalen in Dortmund |
| Private Träger | Meist keine Zusatzversorgung, manchmal eine eigene Betriebsrente |
Wer wie viel einzahlt, ist je Kasse verschieden. Bei der VBL West zahlt der Arbeitgeber 2026 zum Beispiel 5,49 % deines zusatzversorgungspflichtigen Gehalts, du selbst 1,81 %. Bei der VBL Ost ist dein eigener Anteil mit 4,25 % deutlich höher. Bei der katholischen KZVK in Köln liegt der Pflichtbeitrag 2026 bei 6 %.
Wie wird meine Zusatzrente berechnet?
Für jedes Jahr bekommst du Versorgungspunkte. Wie viele, hängt von deinem Gehalt und deinem Alter ab: Wer jung ist, bekommt pro Euro mehr Punkte, weil das Geld länger arbeiten kann. Am Ende gilt:
Monatsrente = Versorgungspunkte × 4 €
Ein vereinfachtes Beispiel mit 3.400 € Monatsgehalt. So viel Rente bringt ein einziges Arbeitsjahr, je nachdem, wie alt du in diesem Jahr bist:
| Alter im Jahr | Altersfaktor | Punkte | Rente pro Monat |
|---|---|---|---|
| 22 | 2,6 | 8,84 | 35,36 € |
| 25 | 2,4 | 8,16 | 32,64 € |
| 30 | 2,0 | 6,80 | 27,20 € |
| 40 | 1,5 | 5,10 | 20,40 € |
Die Punkte aus allen Jahren werden addiert. Bonuspunkte aus Überschüssen sind möglich, werden derzeit aber kaum vergeben. Gehst du vor dem regulären Rentenalter in Rente, gibt es Abschläge von 0,3 % pro Monat, höchstens 10,8 %. Laufende Renten steigen jedes Jahr zum 1. Juli um 1 %.
Was passiert bei Teilzeit, Elternzeit oder Jobwechsel?
- Teilzeit: Es zählt dein tatsächliches Gehalt. Weniger Stunden bedeuten also weniger Punkte.
- Elternzeit: Für jeden vollen Monat gibt es Punkte, als hättest du 500 € verdient, für bis zu 36 Monate je Kind. Auch der Mutterschutz wird angerechnet.
- Wechsel zu einem anderen öffentlichen oder kirchlichen Arbeitgeber: Zeiten bei verschiedenen Zusatzversorgungskassen werden für die Wartezeit zusammengerechnet.
- Wechsel in die Privatwirtschaft: Deine Versicherung wird beitragsfrei, die gesammelten Punkte bleiben. Hast du die 60 Monate Wartezeit erfüllt, bekommst du später daraus eine Rente. Wer weniger als 120 Monate eingezahlt hat, bekommt danach allerdings keine Bonuspunkte mehr.
Kann ich mir die Zusatzversorgung auszahlen lassen?
In der Regel nicht. Eine Kapitalauszahlung ist in der Pflichtversicherung nicht vorgesehen. Ausnahmen:
- Sehr kleine Renten werden einmalig abgefunden.
- Hast du die Wartezeit von 60 Monaten nicht erfüllt und bist beitragsfrei versichert, kannst du dir deine eigenen Beiträge erstatten lassen, ohne Zinsen. Der Anteil des Arbeitgebers ist dann weg, und die Zeiten zählen auch nicht mehr, falls du später zurück in den öffentlichen oder kirchlichen Dienst gehst. Beantragen kannst du die Erstattung bis zum 69. Geburtstag.
Was bleibt netto übrig?
Die Zusatzrente ist ein Versorgungsbezug. Bist du in der gesetzlichen Krankenversicherung der Rentner pflichtversichert, zahlst du darauf Kranken- und Pflegeversicherung. In der Krankenversicherung gibt es 2026 einen Freibetrag von 197,75 € im Monat, in der Pflegeversicherung nur eine Freigrenze: Liegt die Rente darüber, ist der ganze Betrag beitragspflichtig.
Ob die Rente voll oder nur mit einem Teil versteuert wird, hängt davon ab, wie die Beiträge in der Ansparphase behandelt wurden. Die Kasse bescheinigt dir, wie die Rente zu versteuern ist.
Reicht das für später?
Die Zusatzversorgung ist ein guter Baustein, ersetzt aber keine eigene Planung. Laut VBL-Geschäftsbericht 2024 lagen die durchschnittlichen Altersrenten aus aktiver Pflichtversicherung so:
| Pflichtversicherungszeit | Durchschnittliche VBL-Altersrente |
|---|---|
| unter 10 Jahre | 102 € |
| 10 bis unter 20 Jahre | 242 € |
| 20 bis unter 30 Jahre | 385 € |
| 30 bis unter 40 Jahre | 516 € |
| 40 Jahre und mehr | 520 € |
Zusammen mit der gesetzlichen Rente bleibt bei vielen Pflegekräften trotzdem eine Lücke, vor allem nach Jahren in Teilzeit. Die Kassen bieten freiwillige Zusatzverträge an, etwa VBLextra oder die PlusPunktRente vieler kommunaler Kassen. Ob so etwas, eine Entgeltumwandlung oder ab 2027 die neue staatlich geförderte Altersvorsorge für dich passt, lässt sich nur mit Blick auf deine Zahlen sagen.
So gehst du vor
- Den jährlichen Nachweis deiner Zusatzversorgungskasse heraussuchen. Dort stehen deine bisherigen Versorgungspunkte.
- Punkte mal 4 € rechnen. Das ist deine bisher erreichte Monatsrente.
- Vor einem Jobwechsel prüfen, ob du die 60 Monate Wartezeit schon erfüllt hast.
- Die Zahl zusammen mit deiner Renteninformation der Deutschen Rentenversicherung ansehen. Dann siehst du, was dir später insgesamt bleibt.
Häufige Fragen
Wie hoch ist die ZVK- oder VBL-Rente?
Das hängt von Gehalt, Alter beim Einzahlen und Dauer ab. Laut VBL-Geschäftsbericht 2024 lag die durchschnittliche Altersrente nach 30 bis unter 40 Jahren Pflichtversicherung bei rund 516 € im Monat, nach 10 bis unter 20 Jahren bei rund 242 €.
Kann ich mir die Zusatzversorgung auszahlen lassen?
In der Regel nicht. Nur sehr kleine Renten werden abgefunden. Ohne erfüllte Wartezeit kannst du dir deine eigenen Beiträge zinslos erstatten lassen.
Wird die VBL-Rente versteuert?
Ja, je nach Ansparphase voll oder mit einem Teil. Dazu kommen Beiträge zur Kranken- und Pflegeversicherung, in der Krankenversicherung mit einem Freibetrag von 197,75 € im Monat (2026).
Habe ich bei einem privaten Träger auch eine Zusatzversorgung?
Meist nicht. Manche private Träger bieten eine eigene Betriebsrente an. Frag in der Personalabteilung nach, ob es eine gibt und ob der Arbeitgeber etwas dazugibt.
Quellen zum Nachlesen
- Tarifvertrag Altersversorgung (ATV) § 7 – Höhe der Betriebsrente
- ATV § 8 – Versorgungspunkte und Altersfaktoren
- ATV § 9 – Elternzeit, Mutterschutz, Erwerbsminderung
- ATV § 24 – Erstattung von Beiträgen
- VBL-Satzung
- VBL: Rechengrößen 2026 West und Ost
- VBL: Geschäftsbericht 2024
- KZVK Köln: Rechengrößen 2026
- § 226 SGB V – Freibetrag für Versorgungsbezüge
Dieser Artikel gibt einen allgemeinen Überblick nach Rechtsstand zum Veröffentlichungs- bzw. Aktualisierungsdatum. Er ersetzt keine Steuer- oder Rechtsberatung. Was in deinem Fall gilt, hängt von Tarif, Arbeitgeber und deiner Situation ab.
Geschrieben von Fovere Finanz
Wir beraten ausschließlich Pflegekräfte – zu Förderungen, Absicherung und Altersvorsorge. Deshalb kennen wir Tarifverträge, Zuschläge und Dienstpläne aus dem Alltag unserer Kundinnen und Kunden, nicht nur aus dem Lehrbuch.
Lern unser Team kennen →