Berufshaftpflicht für Pflegekräfte: Brauchst du sie als Angestellte?
Wer zahlt, wenn im Dienst etwas passiert? Wann der Arbeitgeber haftet, wann du selbst und wann eine eigene Berufshaftpflicht sinnvoll ist.


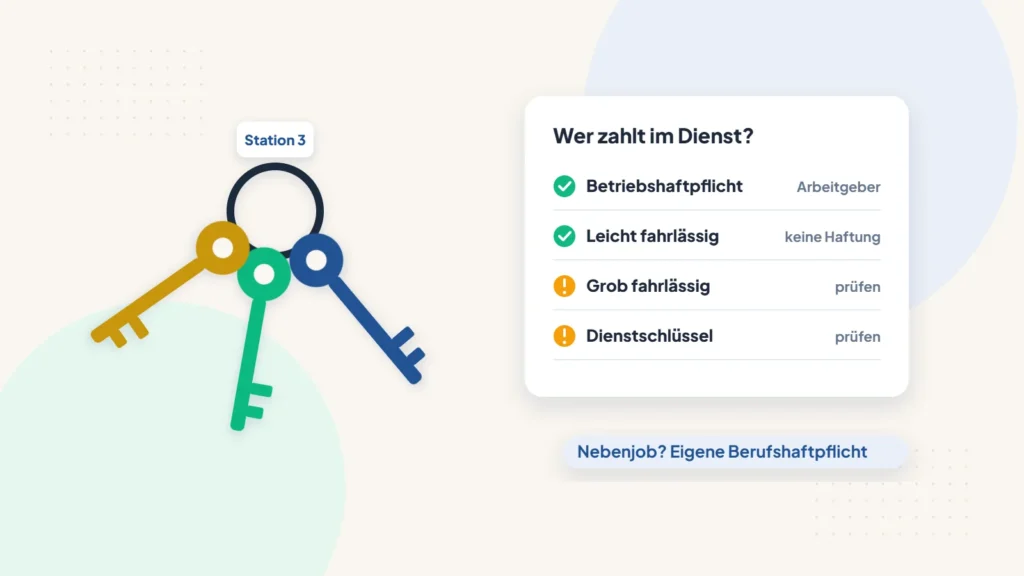
Als angestellte Pflegekraft bist du für Schäden im Dienst in der Regel über die Betriebshaftpflicht deines Arbeitgebers abgesichert. Eine eigene Berufshaftpflicht brauchst du vor allem, wenn du nebenbei, freiberuflich oder auf Honorarbasis pflegst. Lücken gibt es bei grober Fahrlässigkeit und beim Verlust von Dienstschlüsseln. Den Schlüsselverlust prüfst du in deiner Privathaftpflicht, für grobe Fahrlässigkeit gibt es eigene Berufs- oder Diensthaftpflicht-Tarife.
Das Wichtigste in Kürze
- Bei leichter Fahrlässigkeit haftest du gegenüber deinem Arbeitgeber nicht. Im TVöD und TV-L haftest du nur bei Vorsatz und grober Fahrlässigkeit. Bei anderen Arbeitgebern gilt bei mittlerer Fahrlässigkeit eine anteilige Haftung.
- Für Nebenjobs, freiberufliche Pflege oder Honorardienste greift die Versicherung deines Arbeitgebers meist nicht.
- Die Privathaftpflicht zahlt keine beruflichen Schäden. Dienstschlüssel sind nur versichert, wenn das ausdrücklich im Vertrag steht.
- Eine Pflicht zur Berufshaftpflicht gibt es über die Pflegekammern nur in Rheinland-Pfalz und Nordrhein-Westfalen.
Wer haftet, wenn im Dienst etwas passiert?
Passiert einem Patienten durch dich ein Schaden, haften rechtlich oft zwei: du persönlich und dein Arbeitgeber. Im Alltag springt fast immer die Betriebshaftpflicht des Arbeitgebers ein. Wichtig ist, wie die Haftung zwischen dir und deinem Arbeitgeber verteilt wird. Dafür haben die Arbeitsgerichte feste Grundsätze entwickelt:
| Wie es passiert ist | Was du zahlen musst |
|---|---|
| Leichte Fahrlässigkeit, z. B. ein kurzer Moment der Unachtsamkeit | Nichts |
| Mittlere Fahrlässigkeit | Einen Anteil, je nach Fall. Im TVöD und TV-L: nichts |
| Grobe Fahrlässigkeit oder Vorsatz | In der Regel den ganzen Schaden |
Im öffentlichen Dienst gilt eine bessere Regel: Arbeitest du nach TVöD, egal ob kommunal oder beim Bund, oder nach TV-L, haftest du gegenüber deinem Arbeitgeber nur bei Vorsatz und grober Fahrlässigkeit. Bei mittlerer Fahrlässigkeit zahlst du also gar nichts (§ 3 TVöD, § 3 TV-L).
Auch bei grober Fahrlässigkeit kann die Haftung begrenzt werden, wenn der Schaden in krassem Missverhältnis zu deinem Verdienst steht. Eine feste Obergrenze gibt es nicht. Häufig genannt werden etwa drei Monatsgehälter. Ein bekannter Fall: Die Reinigungskraft einer Radiologiepraxis wollte einen Alarm abstellen, drückte aber den Not-Aus des MRT-Geräts. Die Praxis forderte rund 46.800 €. Das Bundesarbeitsgericht begrenzte ihre Haftung auf ein Bruttojahresgehalt, 3.840 € (Urteil vom 28.10.2010, 8 AZR 418/09). Ob ein Fehler grob fahrlässig war, muss übrigens der Arbeitgeber beweisen.
Wichtig: Wirft dir jemand einen Fehler vor, unterschreib nichts vorschnell. Hol dir Rat beim Betriebs- oder Personalrat, bei deiner Gewerkschaft oder bei einem Fachanwalt für Arbeitsrecht.
Wann brauchst du eine eigene Berufshaftpflicht?
- Nebenjob oder Minijob bei einem anderen Arbeitgeber, wenn dort keine Absicherung besteht
- Freiberufliche Pflege, Honorardienste oder Pflege bei Privatpersonen
- Zeitarbeit: Hier solltest du schriftlich klären, ob die Versicherung des Verleihers oder des Einsatzbetriebs greift
- Mehr Sicherheit bei grober Fahrlässigkeit: Manche Tarife sichern auch den Rückgriff des Arbeitgebers ab. Ob das für dich sinnvoll ist, hängt von deinem Arbeitsfeld ab
Der Gesamtverband der Versicherer sagt dazu klar: Für Schäden von Angestellten haftet in aller Regel der Arbeitgeber. Neben- und freiberufliche Tätigkeiten sind davon meist nicht umfasst.
Was ist mit dem Stationsschlüssel?
Verlierst du einen Generalschlüssel, kann der Austausch einer ganzen Schließanlage teuer werden. Die Privathaftpflicht zahlt dafür nur, wenn berufliche Schlüssel ausdrücklich eingeschlossen sind. Schau in deinen Vertrag oder frag deinen Versicherer, bis zu welcher Summe das gilt.
Gibt es eine Pflicht zur Berufshaftpflicht?
Nur dort, wo es eine Pflegekammer gibt:
- Rheinland-Pfalz: Kammermitglieder müssen sich angemessen versichern. Angestellte sind befreit, wenn sie über ihren Arbeitgeber ausreichend abgesichert sind. Sie haben ein Recht auf schriftliche Auskunft vom Arbeitgeber.
- Nordrhein-Westfalen: Seit August 2025 gilt eine Pflicht zur Berufshaftpflicht mit mindestens 3 Millionen Euro Deckung. Angestellte müssen prüfen, ob ihr Arbeitgeber sie ausreichend absichert.
In Niedersachsen und Schleswig-Holstein wurden die Pflegekammern wieder aufgelöst, in Baden-Württemberg kam keine zustande.
Was kostet eine Berufshaftpflicht?
Für freiberufliche Pflegekräfte nennen Ratgeber Beiträge von etwa 70 bis 200 € im Jahr. Angestellte können berufliche Risiken teils günstiger über einen Zusatzbaustein in der Privathaftpflicht absichern. Die Beiträge kannst du als Werbungskosten in der Steuererklärung angeben. Bei einer Kombination mit der Privathaftpflicht zählt nur der berufliche Anteil. Steuerlich wirkt sich das aus, wenn deine Werbungskosten zusammen über dem Arbeitnehmer-Pauschbetrag von 1.230 € liegen.
So gehst du vor
- Deinen Arbeitgeber fragen, wie du über die Betriebshaftpflicht abgesichert bist, am besten schriftlich.
- In deiner Privathaftpflicht nachsehen, ob berufliche Schlüssel eingeschlossen sind.
- Bei Nebenjob, freiberuflicher Pflege oder Zeitarbeit klären, ob du eine eigene Berufshaftpflicht brauchst.
- Die Beiträge in der Steuererklärung als Werbungskosten angeben.
Häufige Fragen
Brauche ich als Krankenschwester eine Berufshaftpflicht?
Als Angestellte meist nicht, weil die Betriebshaftpflicht deines Arbeitgebers greift. Sinnvoll ist sie bei Nebenjobs, freiberuflicher Pflege und in Rheinland-Pfalz oder Nordrhein-Westfalen, wenn dein Arbeitgeber dich nicht ausreichend absichert.
Zahlt meine Privathaftpflicht bei Schäden im Dienst?
Nein. Die Privathaftpflicht ist für dein Privatleben. Ausnahme sind Dienstschlüssel, wenn sie ausdrücklich mitversichert sind.
Was kostet eine Berufshaftpflicht in der Pflege?
Für Freiberufler etwa 70 bis 200 € im Jahr. Für Angestellte gibt es oft günstigere Bausteine in der Privathaftpflicht.
Muss ich mich wegen der Pflegekammer versichern?
Nur in Rheinland-Pfalz und Nordrhein-Westfalen. Als Angestellte reicht dort in der Regel die Absicherung über deinen Arbeitgeber. In Nordrhein-Westfalen muss sie mindestens 3 Millionen Euro abdecken. Frag im Zweifel schriftlich nach.
Quellen zum Nachlesen
- Stiftung Warentest: Arbeitnehmerhaftung, wann Mitarbeiter haften
- TVöD (Bund und VKA), § 3 – Haftung der Beschäftigten
- BAG, Urteil vom 28.10.2010, 8 AZR 418/09
- § 619a BGB – Beweislast bei Haftung des Arbeitnehmers
- GDV: Berufshaftpflichtversicherung, wer braucht sie?
- Berufsordnung der Landespflegekammer Rheinland-Pfalz
- Berufsordnung der Pflegekammer Nordrhein-Westfalen (2025)
- Baden-Württemberg: Landespflegekammer kommt nicht
- doctari: Versicherungen für Pflegekräfte
- Lohnsteuer kompakt: Berufsbedingte Versicherungen absetzen
Dieser Artikel gibt einen allgemeinen Überblick nach Rechtsstand zum Veröffentlichungs- bzw. Aktualisierungsdatum. Er ersetzt keine Steuer- oder Rechtsberatung. Was in deinem Fall gilt, hängt von Tarif, Arbeitgeber und deiner Situation ab.
Geschrieben von Fovere Finanz
Wir beraten ausschließlich Pflegekräfte – zu Förderungen, Absicherung und Altersvorsorge. Deshalb kennen wir Tarifverträge, Zuschläge und Dienstpläne aus dem Alltag unserer Kundinnen und Kunden, nicht nur aus dem Lehrbuch.
Lern unser Team kennen →